


xazna
4,216.92K Arvustused
Rakenduse andmed
- Versioon
- 1.0.57
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- XAZNA
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
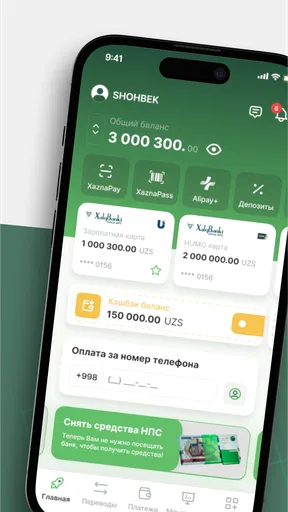
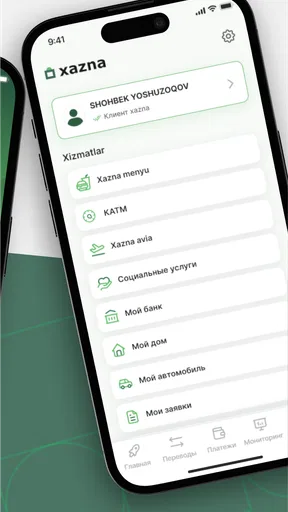
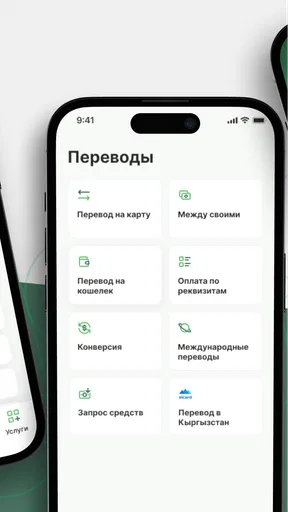
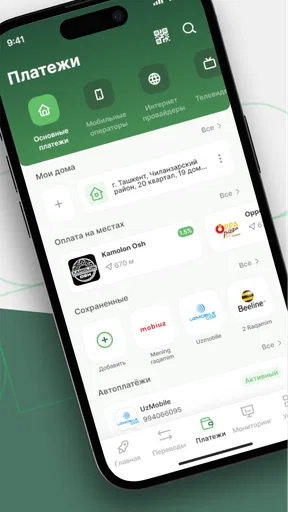
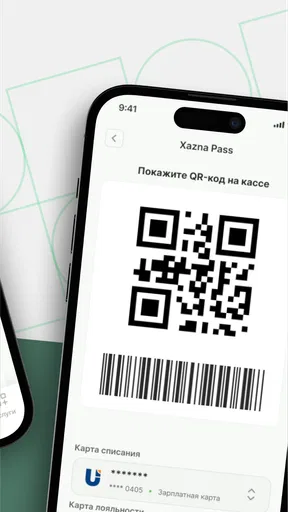
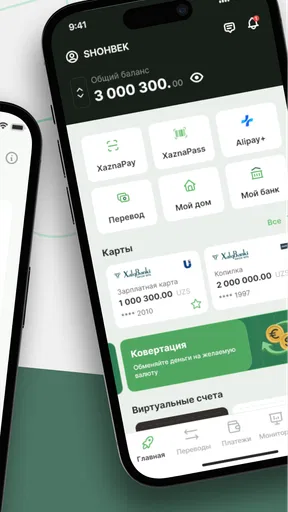
 Analüüsi koostas AppCompare
Kui tahad oma rahaasjadel silma peal hoida ilma keerulise tabeli või pangarakenduste vahel hüppamiseta, jäi xazna mulle silma eelkõige oma lihtsa lähenemisega. Tegemist on tasuta finantsrakendusega, mille mõte on anda igapäevasele rahakasutusele selgem ülevaade. Minu hinnangul ei püüa see olla investeerimisplatvorm ega täielik raamatupidamisprogramm, vaid pigem mugav abiline inimesele, kes soovib oma rahaasju telefonis rahulikult jälgida.
Rakenduse tugevus on arusaadavus. XAZNA loodud lahendus sobib kasutajale, kes ei taha kulude jälgimiseks õppida keerulist süsteemi ega ehitada nullist isiklikku eelarvet. Samal ajal ei ole see minu meelest kõige parem valik inimesele, kes vajab väga põhjalikku finantsplaneerimist, detailset varade analüüsi või professionaalse taseme aruandeid. See on kõige kasulikum siis, kui eesmärk on muuta raha igapäevane jälgimine harjumuseks.
Enne valimist mõtle läbi, millist ülevaadet vajad
Enne uue raharakenduse kasutuselevõttu tasub endalt küsida, milline küsimus sul tegelikult vastuseta jääb. Kas soovid teada, kui palju raha kontol on, millised arved lähenevad või miks kuu lõpus vähem üle jääb, kui ootasid? Need on erinevad vajadused. Xazna on mõistlik proovida siis, kui tahad rahakasutust enda jaoks arusaadavamaks muuta, mitte tingimata kogu majapidamise finantssüsteemi ümber ehitada.
Samuti tasub hinnata, kui palju aega oled valmis jälgimisele kulutama. Kui sa ei taha iga ostu kohe pärast maksmist käsitsi märkida, võib täpne eelarve pidamine muutuda tüütuks olenemata sellest, millise rakenduse valid. Mina alustaksin väikese eesmärgiga: mõista kõigepealt suuremaid korduvaid kulusid ja paindlikke igapäevaseid väljaminekuid. Nii selgub, kas selline tööriist sobib sinu rütmiga, ilma et peaksid kohe iga senti arvestama.
Lihtne rahavaade, mis sobib igapäevaseks kasutamiseks
Esimesel kasutamisel on oluline, et rakendus ei mõju ülekoormatult. Finantsrakendused võivad sageli tunduda nagu väikesed pangakontorid: palju menüüsid, graafikuid ja termineid, mille tähendus ei ole kohe selge. Xazna puhul on üldmulje palju rahulikum. Kasutaja saab keskenduda sellele, mida tal tegelikult vaja teada on: kuhu raha liigub, millised kulud korduvad ja kas kuu lõpus jääb soovitud summa alles.
Minu jaoks on sellise rakenduse väärtus vähem üksikus funktsioonis ja rohkem kasutusmugavuses. Kui kulude sisestamine või ülevaate vaatamine võtab liiga kaua, jääb rakendus kiiresti unarusse. Xazna sobib paremini olukorda, kus tahad teha lühikese kontrolli näiteks poes, pärast arve tasumist või enne suuremat ostu. Selline kiire vaatamine aitab vältida tunnet, et raha lihtsalt kaob, ilma et peaksid iga tehingut eraldi pikalt analüüsima.
Praktiline näide on kuu keskpaik, kui igapäevased väiksed ostud on kogunenud, kuid palgapäevani on veel aega. Selle asemel et vaadata ainult pangakonto lõppsaldot, saad rahakasutust käsitleda tervikuna. Kui märkad, et söögikorrad väljaspool kodu või spontaansed ostud võtavad suurema osa vabast rahast, on veel võimalik ülejäänud kuu plaane muuta. Selline tagasiside on palju kasulikum kui tagantjärele kahetsemine.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Rakendus on mõeldud laiale kasutajaskonnale ning selle vanusepiirang on PEGI 3. See ei tähenda, et laps peaks seda iseseisvalt kasutama, kuid rakenduse olemus ei ole seotud täiskasvanutele mõeldud riskantse või keerulise finantstegevusega. Pigem on tegemist igapäevase rahahalduse tööriistaga, mille kasutamine ei nõua finantsalast tausta.
Mida ma selle kasutamisel kõige väärtuslikumaks pean
Kõige tugevam külg on madal alustamise lävi. Paljud inimesed teavad, et eelarve pidamine oleks kasulik, kuid jätavad selle tegemata, sest olemasolevad lahendused tunduvad liiga töömahukad. Xazna lähenemine sobib neile, kes tahavad alustada väikese sammuga. Selle asemel et koostada kohe ideaalne aastaplaan, saab keskenduda jooksvale rahakasutusele ja vaadata, kas sellest piisab oma harjumuste muutmiseks.
Teine oluline tugevus on see, et rakendus aitab muuta ebamäärase mure konkreetsemaks. Väide „ma kulutan liiga palju” ei anna veel head tegevusplaani. Kui kulutused on nähtavamad, saab küsida täpsemaid küsimusi: kas probleem on üks suur väljaminek, paljud väikesed ostud või ebaregulaarne sissetulek? Just selline eristus aitab otsustada, kas vaja on kärpida mõnda kategooriat, muuta maksete ajastust või lihtsalt koguda enne ostu rohkem infot.
Kolmandaks meeldib mulle mõte kasutada rakendust mitte ainult pärast kulutamist, vaid ka enne otsust. Näiteks enne nädalavahetuse reisi või koduseadme ostu saab vaadata, kas ost sobib praeguse rahaplaaniga. See on väike, kuid oluline muutus: raha jälgimine ei ole enam ainult mineviku registreerimine, vaid aitab teha järgmise otsuse teadlikumalt.
Sellise töövoo puhul soovitan ma mitte proovida kohe kõike täiuslikult sisestada. Alusta kõige suurematest ja korduvatest väljaminekutest, sest need annavad kiiremini kasuliku pildi. Kui süsteem tundub lihtne, lisa hiljem väiksemad kulud. See on parem kui mõne päeva jooksul liiga põhjalik olla ja seejärel kogu harjumus pooleli jätta.
Kellele sobib Xazna paremini kui tavaline märkmik
Kui oled seni kirjutanud kulusid telefoni märkmetesse või paberile, võib Xazna olla mugavam järgmine samm. Märkmik annab küll vabaduse, kuid nõuab hiljem käsitsi kokkuvõtete tegemist. Rakenduse eelis on see, et rahakasutuse jälgimine toimub ühes kindlas keskkonnas ja ülevaate juurde saab tagasi tulla ilma vanu lehti või märkmeid otsimata.
Samuti sobib see inimesele, kes soovib oma kulutusi jälgida, kuid ei vaja pangarakenduse asendajat. Pangarakendus näitab tavaliselt kontoseisu ja tehinguid, kuid ei pruugi aidata sul mõelda, milline osa rahast on igapäevaseks kasutamiseks, milline osa planeeritud arvete jaoks ja milline osa võiks jääda puutumata. Xazna väärtus seisneb selles, et rahale saab läheneda rohkem isikliku plaani kui üksiku kontonumbri kaudu.
Üksi elav kasutaja võib rakendusest saada kiire kontrollpunkti, kuid sama kasulik võib see olla ka paarile, kes tahab ühiseid kulusid paremini arutada. Siin ei ole oluline, et mõlemad inimesed teeksid kõike täpselt ühtemoodi. Piisab, kui rakendus annab vestlusele konkreetsema aluse. Kui üks partner tunneb, et raha kulub liiga kiiresti ja teine ei näe probleemi, aitab nähtavam ülevaade vaidluse asemel rääkida tegelikest mustritest.
Õpilasele või esimese töökoha saanud noorele võib lihtne raharakendus olla hea viis õppida, kuidas igapäevased otsused mõjutavad kuu lõppu. Samas ei soovitaks ma seda ainsa finantsvahendina inimesele, kellel on mitu ettevõtlusega seotud kontot, keerukad laenud või vajadus pidada detailset raamatupidamist. Sellisel juhul on spetsialiseeritud tarkvara või professionaalne nõustamine tõenäoliselt sobivam.
Kus lihtsus hakkab piirama
Lihtne kasutamine on ühtlasi rakenduse peamine kompromiss. Kui oled juba harjunud väga detailse eelarvestamisega, võivad Xazna võimalused tunduda liiga tagasihoidlikud. Algaja jaoks on vähene keerukus eelis, kuid kogenud kasutaja võib soovida rohkem kohandamist, sügavamaid võrdlusi ja täpsemat kontrolli selle üle, kuidas andmeid rühmitatakse või pikema aja jooksul analüüsitakse.
Samuti tasub arvestada, et ükski rahaäpi ülevaade ei asenda sinu enda tähelepanu. Kui kulud jäävad sisestamata, on ka kokkuvõte ebatäielik. See võib olla eriti tüütu inimestele, kelle tehinguid on palju või kelle raha liigub mitme konto, kaardi ja makseviisi kaudu. Enne kasutamise alustamist tasub enda jaoks selgeks teha, kas soovid jälgida kõike või ainult neid kulusid, mille üle sul on kõige rohkem kontrolli.
Minu soovitus on valida üks kindel rutiin. Näiteks vaata rakendus üle pärast suuremaid makseid ja tee kord nädalas lühike kokkuvõte. Kui proovid iga väikest ostu kohe perfektselt liigitada, võib rahakasutus ise muutuda koormavaks. Xazna töötab paremini siis, kui sellest saab neutraalne kontrollharjumus, mitte pidev enese süüdistamine.
Teine piirang puudutab ootusi. Rakendus võib aidata sul rahast paremini aru saada, kuid see ei tee automaatselt otsuseid sinu eest. Kui sissetulek on ebaregulaarne, võlad suured või kuu kulud muutuvad järsult, tuleb ülevaadet tõlgendada ettevaatlikult. Sama summa võib ühel kuul olla mõistlik ja teisel kuul liiga suur. Seetõttu on tähtis vaadata numbreid koos oma tegeliku olukorraga, mitte võtta iga näitu absoluutse hinnanguna.
Võrdlus pangarakenduste ja tabelitega
Pangarakendus on tavaliselt parim koht, kus kontrollida, kas makse on tehtud, kui palju kontol raha on ja millised tehingud on toimunud. Xazna roll on teistsugune: see aitab rahakasutust enda jaoks lahti mõtestada. Kui soovid ainult saldot kontrollida, piisab tõenäoliselt pangast. Kui tahad mõista, miks saldo kuu jooksul nii kiiresti muutub, võib eraldi finantsrakendus olla kasulikum.
Arvutustabel annab rohkem vabadust kui peaaegu ükski valmisrakendus. Saad ise luua valemeid, kategooriaid ja prognoose. Selle hind on aga aeg ja järjepidevus. Xazna eelis on valmis keskkond, kus ei pea iga kuu struktuuri uuesti üles ehitama. Tabel sobib inimesele, kellele meeldib andmeid käsitsi kujundada; Xazna sobib paremini neile, kes tahavad kiiremini praktilise ülevaateni jõuda.
Spetsiaalsed eelarverakendused võivad pakkuda rohkem eesmärke, aruandeid ja kohandamisvõimalusi. Need on paremad siis, kui naudid detailset planeerimist või tahad oma raha pikaajaliselt süsteemselt juhtida. Xazna on mõistlikum valik kasutajale, kes teab, et liiga keerukas süsteem jääks lõpuks kasutamata. Parim rakendus ei ole kõige võimsam, vaid see, mille juurde sa päriselt tagasi tuled.
Väikesed töövõtted, mis teevad ülevaate kasulikumaks
Üks kasulik nipp on käsitleda kulude jälgimist otsuse ettevalmistusena, mitte tagantjärele hinnanguna. Kui plaanid suuremat ostu, vaata enne selle tegemist üle, millised kohustused on samal kuul veel ees. Nii ei võrrelda ostu lihtsalt tänase kontoseisuga, vaid arvestatakse ka raha, millel on juba kindel otstarve. See on eriti oluline siis, kui kuu alguses tundub saldo mugavalt suur, kuid mitu arvet pole veel tasutud.
Kui jagad kulusid partneri või pereliikmega, leppige enne kokku, mida te üldse jälgite. Üks inimene võib keskenduda ühistele arvetele, teine igapäevastele ostudele; mõlemad lähenemised võivad olla mõistlikud, kui eesmärk on selge. Kõikide väljaminekute võrdne detailsus ei ole tingimata vajalik. Praktilisem on valida ühine küsimus, näiteks kas kodukulud mahuvad plaani, ning kasutada ülevaadet selle arutamiseks ilma teineteise väikseid oste kohtus hindamata.
Samuti tasub vahet teha korduvatel ja ühekordsetel kuludel. Kui ühel kuul tuleb ette erandlik väljaminek, ei tähenda see automaatselt, et igapäevane rahakasutus oleks kontrolli alt väljas. Märgi enda jaoks üles, milline muutus oli ajutine, ja vaata järgmisel kuul, kas tavapärane muster taastub. Selline tõlgendamine aitab vältida liiga järske kärpeid, mis lähtuvad ühest ebatavalisest kuust.
Igapäevane proovikivi ja harjumuse püsimine
Kujutame ette, et teed pärast tööd toidupoes mitu väikest ostu ja plaanid samal nädalal ka sõpradega välja minna. Pangakonto saldo võib esmapilgul jätta mulje, et kõik mahub eelarvesse, kuid lähenev arve või juba tehtud ostud muudavad pilti. Sellises olukorras on Xazna mõte anda sulle koht, kus rahakasutus kokku võtta ja otsustada, kas väljaminekut tasub nihutada või mõnda muud plaani kohandada. Rakendus ei ütle, mida valida, kuid aitab vältida otsustamist ainult hetkeemotsiooni põhjal.
Harjumuse hoidmiseks soovitan siduda ülevaatamise tegevusega, mis niigi kordub: näiteks nädalaplaani tegemise või arvete kontrollimisega. Nii ei pea meeles pidama eraldi uut kohustust. Kui jääb mõni tehing märkimata, ei ole mõtet nädalat tervikuna läbikukkunuks pidada; lisa see hiljem, kui saad, ja jätka tavapärase rutiiniga. Järjepidev ligikaudne pilt on sageli kasulikum kui mõni täiuslik päev, millele järgneb pikk paus.
Siin on siiski selge piir: kui sa ei soovi tehinguid ise jälgida ja ootad, et rakendus koondaks kõik raha liikumised sinu eest, tasub enne kasutuselevõttu oma töövoog läbi mõelda. Manuaalse jälgimisega seotud pingutus ei pruugi sobida inimesele, kellel on väga palju makseid või kes ei taha lisada finantsasjadele veel üht rutiini. Sellisel juhul võib pangarakenduse tehingunimekiri või automaatset koondamist pakkuv lahendus olla mugavam, kui see sinu vajadustele vastab.
Praktiline viis esimeseks nädalaks
Esimesel päeval tasub seada eesmärgiks lihtsalt rakenduse loogikaga tutvumine. Ära püüa kogu varasemat rahalugu korraga sisse kanda. Vaata, milline ülevaade tekib tavapärase kasutamisega ja millised kulud vajavad sinu tähelepanu. See vähendab alustamise pinget ning aitab aru saada, kas rakendus sobib sinu loomuliku tööviisiga.
Järgmiste päevade jooksul jälgi kolme asja: korduvad arved, paindlikud igapäevakulud ja ostud, mida sa ei olnud ette planeerinud. Need kolm rühma annavad tavaliselt parema pildi kui lihtsalt kõigi tehingute pikk nimekiri. Korduvaid arveid ei saa alati kiiresti vähendada, kuid nende olemasolu aitab vältida olukorda, kus kulutad kogu vaba raha enne kohustuslike maksete aega.
Nädala lõpus küsi endalt, milline number või kategooria sind kõige rohkem üllatas. See on parem lähtekoht kui üldine lubadus „järgmisel kuul kulutan vähem”. Kui näiteks paindlikud kulud on probleem, sea üks konkreetne piirang. Kui aga suurem mure on ebaregulaarne sissetulek, keskendu esmalt puhvri loomisele, mitte väikeste ostude süüdistamisele.
Selline järkjärguline kasutamine on ka hea viis hinnata, kas rakendus sobib sinu elustiiliga. Kui saad selle abil kiiresti vastuse küsimusele „kas ma saan seda praegu endale lubada?”, on see juba praktiline väärtus. Kui pead iga kord liiga palju käsitsi korrastama või ülevaade ei vasta sinu vajadustele, tasub vaadata põhjalikuma alternatiivi poole.
Tehniline taust ja kasutuselevõtt
Xazna on tasuta rakendus kategoorias, mida võib kirjeldada kui isiklikku rahahaldust. See töötab Androidi seadmetes alates versioonist 7.0, mistõttu ei ole vaja tingimata kõige uuemat telefoni. Praegune versioon on 1.0.57 ning rakenduse arendus on seotud XAZNA nimega.
Rakenduse populaarsus annab vähemalt märku sellest, et paljud inimesed on leidnud selle jaoks kasutuse: seda on paigaldatud üle viie miljoni korra. Keskmine hinnang on 4,2 ning hinnanguid on umbes 46 tuhat, samal ajal kui arvustusi on ligikaudu 17 tuhat. Ma ei võtaks neid numbreid automaatselt kvaliteedigarantiina, kuid need näitavad, et tegemist ei ole tundmatu ühepäevase katsetusega.
Minu jaoks on oluline ka see, et rakendus on tasuta. See teeb proovimise lihtsaks, eriti kui sa ei ole veel kindel, kas hakkad finantsrakendust regulaarselt kasutama. Tasuta alustamine vähendab otsustusriski, kuid ei tähenda, et peaksid oma rahaasjad kohe täielikult ühe tööriista peale üles ehitama. Mõistlik on esmalt vaadata, kas rakendus sobib sinu harjumuste ja vajaliku detailsusega.
Kui otsustad kasutamise lõpetada või teise süsteemi üle minna, on mõistlik enne läbi mõelda, millist infot tahad endale alles jätta ja kuidas saad uue tööriistaga sama rutiini jätkata. Ära eelda, et eri rakendused kasutavad sama kategooriate loogikat või esitavad kulud identselt. Kui alustad Xaznas lihtsa jälgimisega, kirjuta endale kasvõi lühidalt üles, milliseid põhirühmi kasutasid ja mis küsimustele tahtsid vastust. See teeb hilisema võrdlemise ausamaks ning vähendab tunnet, et pead kogu harjumuse algusest peale leiutama.
Kas ma soovitaksin seda sõbrale?
Jah, aga kindla tingimusega: soovitaksin Xaznat inimesele, kes tahab oma rahakasutust paremini näha, kuid ei soovi keerulist eelarvesüsteemi. Eriti hea kandidaat on kasutaja, kes kontrollib praegu ainult pangasaldot või ei jälgi oma kulusid üldse. Sellisel juhul võib lihtne ja regulaarne ülevaade anda rohkem kasu kui väga põhjalik lahendus, mida keegi ei ava.
Ma ei soovitaks seda esimeseks valikuks inimesele, kes vajab detailset investeerimisportfelli jälgimist, ettevõtte kulude haldamist või väga täpset mitme konto planeerimist. Samuti ei lahenda see iseenesest rahalisi probleeme, mis tulenevad liiga väikesest sissetulekust või suurtest kohustustest. Rakendus saab aidata otsuseid paremini näha, kuid otsused ja nende tagajärjed jäävad ikkagi kasutaja kanda.
Lõpphinnangus näen Xaznat praktilise ja madala lävega tööriistana. Selle mõte ei ole muljet avaldada lõputu funktsioonide nimekirjaga, vaid aidata sul rahaasju sagedamini ja rahulikumalt kontrollida. Kui vajad just sellist igapäevast vaadet, on tasuta rakendus proovimist väärt. Kui sinu finantselu on keeruline ja tahad iga detaili ise kujundada, võib tabel või põhjalikum eelarverakendus paremini sobida. Minu soovitus: alusta Xaznaga siis, kui sinu suurim probleem ei ole info puudumine, vaid see, et info on liiga hajali ja rahakasutust on raske ühe pilguga mõista.
Plussid
- Lihtne kasutajaliides
- milles on mugav ka algajal navigeerida.
- Rakendus töötab sujuvalt ka tagasihoidlikuma jõudlusega seadmetel.
- Olulised funktsioonid on kiiresti leitavad ja kasutamine ei nõua pikka õppimist.
- Regulaarsed uuendused võivad parandada stabiilsust ja lisada uusi võimalusi.
- Sobib kasutajatele
- kes otsivad lihtsat lahendust igapäevaseks kasutamiseks.
Miinused
- Mõned funktsioonid võivad olla saadaval ainult tasulises versioonis.
- Reklaamid võivad tasuta kasutamisel kasutuskogemust häirida.
- Rakenduse võimalused võivad võrreldes konkurentidega jääda piiratumaks.
- Privaatsustingimused tasub enne kasutamist hoolikalt üle vaadata.
- Kõik seadmed ja operatsioonisüsteemi versioonid ei pruugi olla täielikult toetatud.
Korduma kippuvad küsimused: xazna
Mis on Xazna ja milleks seda rakendust kasutatakse?
Xazna on rakendus, mille põhifunktsioonid sõltuvad konkreetsest versioonist ja arendaja pakutavast teenusest. Enne allalaadimist tasub Google Play või App Store’i kirjeldusest üle kontrollida, kas rakendus on mõeldud suhtlemiseks, meelelahutuseks, failide haldamiseks või mõneks muuks otstarbeks. Pärast paigaldamist soovitan tutvuda avalehe, seadete ja kasutustingimustega, et saada selge ülevaade rakenduse võimalustest.
Kas Xazna kasutamiseks on vaja kontot või registreerimist?
Xazna kasutamise nõuded võivad erineda sõltuvalt platvormist ja rakenduse versioonist. Mõned funktsioonid võivad olla kättesaadavad kohe pärast paigaldamist, teised võivad nõuda e-posti aadressi, telefoninumbri või muu konto loomist. Registreerimisel tasub hoolikalt vaadata, milliseid andmeid küsitakse ja milleks neid kasutatakse. Kui rakendus pakub külalisrežiimi, saab seda enne konto loomist mugavalt proovida.
Kas Xazna on tasuta või sisaldab see rakendusesiseseid oste?
Enne allalaadimist kontrolli kindlasti rakenduse poe lehte, sest Xazna hinnastus võib sõltuda kasutatavast seadmest, piirkonnast ja versioonist. Tasuta allalaadimine ei tähenda alati, et kõik funktsioonid on piiranguteta saadaval. Rakendus võib sisaldada reklaame, tellimusi või ühekordseid rakendusesiseseid oste. Enne makse kinnitamist tutvu tingimustega ning veendu, et tellimus ei uuene automaatselt soovimatult.
Milliseid õigusi ja isikuandmeid Xazna võib küsida?
Paigaldamisel või esmakordsel käivitamisel võib Xazna küsida ligipääsu näiteks teavitustele, fotodele, kaamerale, mikrofonile, asukohale või seadme salvestusruumile. Kõik õigused ei pruugi olla rakenduse põhifunktsioonide kasutamiseks vajalikud. Soovitan anda ainult need load, mille otstarve on arusaadav, ning vaadata privaatsusmenüüst üle, kuidas andmeid kogutakse, säilitatakse ja võimalike kolmandate osapooltega jagatakse.
Kas Xazna töötab kõigis Androidi ja iOS-i seadmetes?
Xazna ühilduvus sõltub rakenduse nõuetest, seadme operatsioonisüsteemi versioonist ja mõnikord ka piirkonnast. Enne paigaldamist kontrolli rakenduse poe lehel minimaalset Androidi või iOS-i versiooni ning vajalikku vaba salvestusruumi. Vanemates seadmetes võivad laadimine ja töö olla aeglasemad või mõned funktsioonid puududa. Samuti tasub rakendust regulaarselt uuendada, et saada veaparandusi ja paremat turvalisust.


